

Küresel piyasalarda yapay zeka yatırımlarına yönelik iyimserlik, teknoloji şirketlerinin hisselerine olan talebi artırdı. ABD merkezli Nvidia’nın Meta’ya 3 milyar dolarlık yatırım yapacağına ilişkin haberler de teknoloji hisselerindeki yükselişi destekleyen gelişmeler arasında yer aldı.
Yatırımcılar, yapay zeka altyapısına yapılan yüksek harcamaların şirket gelirlerine nasıl yansıdığını görmek için Alphabet ve Microsoft’un açıklayacağı finansal sonuçları da yakından takip ediyor. Şirketlerin bilançolarının, teknoloji sektöründeki büyümenin sürdürülebilirliğine ilişkin önemli ipuçları vermesi bekleniyor.
Petrol Yükseldi, Altın Geriledi
Orta Doğu’daki gelişmeler enerji piyasalarında etkisini gösterdi. Yemen’deki İran destekli Husilerin Suudi Arabistan’daki bir rafineriye saldırı düzenlediğine ilişkin haberlerin ardından arz endişeleri arttı. Aralık vadeli Brent petrolün varil fiyatı yüzde 1,4 yükselerek 115,5 dolara çıktı.
ABD ile İran arasında anlaşmaya yönelik somut bir ilerleme sağlanamaması da petrol fiyatlarındaki yükselişi destekledi. Enerji maliyetlerindeki artışın enflasyonu yeniden hızlandırabileceği endişesiyle ABD’nin 10 yıllık tahvil faizi yüzde 5’in üzerinde seyretti. Dolar endeksi 102,4 seviyesine çıkarak 14 Ekim’den bu yana en yüksek değerini gördü. Altının ons fiyatı ise yüzde 0,7 düşüşle 4 bin 33 dolara geriledi.
Fed’in Faiz Kararı Bekleniyor
Piyasaların ana gündem maddesi, Fed’in bugün açıklayacağı faiz kararı oldu. Bankanın politika faizini sabit tutması beklenirken yatırımcılar, enflasyon baskıları karşısında izlenecek para politikasına ilişkin mesajlara odaklandı.
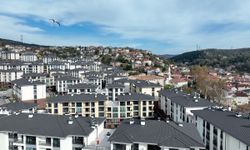
Fed Başkanı Kevin Warsh’ın açıklamalarında özellikle aralık ayındaki toplantıya yönelik olası sinyallerin önem taşıdığı değerlendiriliyor. Piyasalarda faiz beklentilerini etkileyebilecek mesajların, doların ve tahvil getirilerinin yanı sıra küresel borsaların yönü üzerinde de belirleyici olması bekleniyor.
New York ve Asya Borsalarında Yükseliş
New York borsası, teknoloji şirketlerinin hisselerindeki artışla günü yükselişle tamamladı. Nvidia yüzde 1, Advanced Micro Devices yüzde 5,5 ve Micron Technology yüzde 2,8 değer kazandı. ABD’de eylül ayına ilişkin dayanıklı mal siparişleri aylık bazda yüzde 1,8 artarken, Tüketici Güven Endeksi ekimde 91,7 seviyesine yükseldi.
Asya piyasalarında da teknoloji hisselerindeki olumlu seyir etkili oldu. Güney Koreli SK Hynix’in finansal sonuçlarının ardından hisseleri yüzde 10,1, Samsung Electronics’in hisseleri ise yüzde 8,3 yükseldi. Kapanışa yakın Nikkei 225 yüzde 1,2, Kospi yüzde 6,3, Şanghay bileşik endeksi yüzde 0,7 ve Hang Seng yüzde 0,4 artış kaydetti.
Avrupa borsalarında ise İngiltere dışındaki başlıca endeksler günü yükselişle tamamladı. Almanya’da DAX 40 yüzde 0,71, Fransa’da CAC 40 yüzde 0,51 ve İtalya’da FTSE MIB 30 yüzde 0,9 yükselirken, İngiltere’de FTSE 100 yüzde 0,75 geriledi. Avrupa Merkez Bankasının yarın açıklayacağı faiz kararı da yatırımcıların takip ettiği başlıklar arasında bulunuyor.
Borsa İstanbul’da Gözler Ekonomik Verilerde
Borsa İstanbul’da BIST 100 endeksi günü yatay seyirle 11.151,03 puandan tamamladı. Dolar/TL ise önceki kapanışa göre yüzde 0,1 artışla 49,8350 seviyesinde işlem gördü.
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’nin borçlanma sermaye piyasasının büyümeyi sürdürmesini ve piyasadaki toplam borçlanma araçlarının büyüklüğünün 2027 yılına kadar 550 milyar dolara ulaşmasını bekliyor.
Öte yandan Tera Yatırım Menkul Değerler AŞ’nin faaliyet izinleri ve yetki belgesinin iptal edilmesi, yatırımcıların tazmin edilmesi ve şirketin tedrici tasfiyesine karar verilmesi de gündemdeki gelişmeler arasında yer aldı. Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, 23 Ekim itibarıyla 93 fona ve 71 bin 899 hesaba toplam 68 milyar lira ödeme yapıldığını bildirdi. Olağanüstü tasfiye kapsamında 1 milyon liraya kadar olan ödemelerin cuma günü İş Bankası ve Ziraat Bankası aracılığıyla başlaması planlanıyor.
29 Ekim Cumhuriyet Bayramı arifesi nedeniyle yurt içi piyasalarda bugün yarım gün seans yapılacak. Yatırımcılar, yurt içinde eylül ayı dış ticaret dengesi ve Hizmet Üretici Fiyat Endeksi verilerinin yanı sıra Fed’in faiz kararını takip edecek.
Analistler, BIST 100 endeksinde 11.300 ve 11.400 puan seviyelerini direnç, 11.000 ve 10.900 puan seviyelerini ise destek olarak değerlendiriyor.
Piyasalarda Günün Takvimi
- 10.00: Türkiye, eylül ayı dış ticaret dengesi
- 10.00: Türkiye, eylül ayı Hizmet Üretici Fiyat Endeksi
- 10.00: Almanya, kasım ayı GfK tüketici güven endeksi
- 14.00: ABD, haftalık mortgage başvuruları
- 15.30:ABD, eylül ayı toptan eşya stokları
- 21.00:ABD Merkez Bankasının faiz kararı
- 21.30: Fed Başkanı Kevin Warsh’ın basın toplantısı